一级消防2022考试答案
以下推荐一个搜题、练题的备考神器!

长按识别ErWeiMa
或用扫一扫
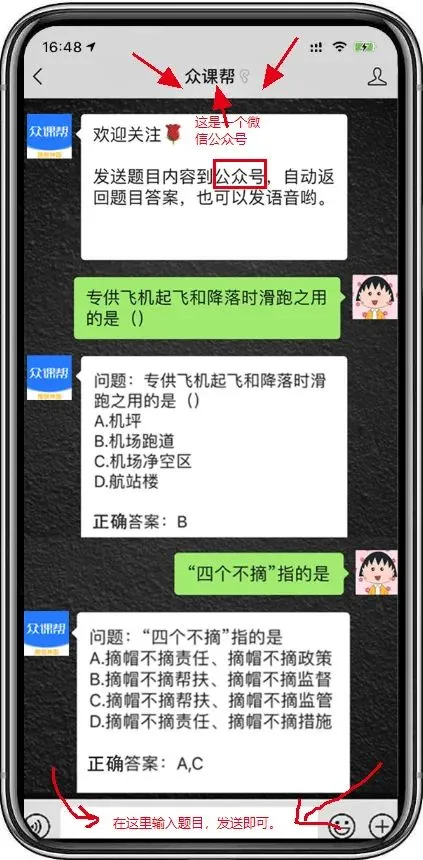
复制您的试题“题目”,发送给“众课帮”gongzhong号即可。
简单方便,答案基本都是秒回的噢!
如遇查询人数较多,最多延迟1-3秒,望理解。
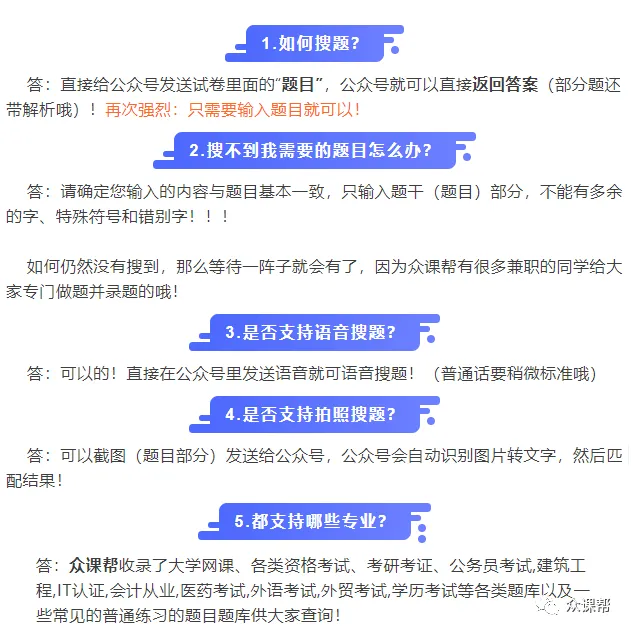
搜题找答案教程很简单,一图秒懂:
以下分享历年公开题目及答案
供你模拟练习训练;
如需搜题或练题:
请“众课帮”gongzhong号开始吧!
1、在上述研究中,假设我们分别对具有高中文凭和大学文凭的工人做回归,得到如下估计结果: 高中组: = 6.52 + 0.30 ′ Age (1.25) (0.04) 大学组: = -4.44 + 0.92 ′ Age (1.77) (0.06) 则大学组与高中组年龄对时薪的边际影响差异为()。(答案精确到小数点后两位)
答案:0.62
--------------------------------
2、时间固定效应回归可以用来处理遗漏变量,下面说法正确的是
A、对于截面数据同样适用
B、适用于遗漏变量只随时间变化不随个体变化
C、适用于观察值大于100的情况
D、适用于遗漏变量只随个体变化不随时间变化
答案:适用于遗漏变量只随时间变化不随个体变化
--------------------------------
3、按照我国《保险法》规定,经营财产保险业务的保险公司当年自留保费,不得超过其实有资本金加公积金总和的()。
A.一倍
B.两倍
C.四倍
D.十倍
答案:C
--------------------------------
4、在家庭财产保险中,一被保险人的房屋因电线老化发生了火灾,在抢救过程中有人趁乱偷走了被保险人家中的珠宝。造成被保险人珠宝丢失的近因是()。
A.火灾
B.偷窃
C.被保险人的疏忽
D.造成火灾原因的电线老化
答案:C
--------------------------------
5、TARCH与ARCH模型相比,优点是:
A、参数个数少
B、对参数没有非负的要求
C、可以检验波动是否存在非对称性
D、可以检验是否存在风险溢价
答案:可以检验波动是否存在非对称性
--------------------------------
6、对于车辆损失保险,被保险机动车一方负主要事故责任的,实行()的免赔率。
A.10%
B.15%
C.20%
D.25%
答案:B
--------------------------------
7、在财产保险中,允许保险单随着保险标的的所有权的转移而自动转让,无须征得保险人同意的保险业务是()。
A.运输工具保险
B.货物运输保险
C.家庭损失保险
D.利润损失保险
答案:B
--------------------------------
8、关于趋势平稳随机过程正确的说法是?
A、具有随机趋势
B、均值一定随时间变化
C、通过差分平稳化
D、方差是时间t的函数
答案:均值一定随时间变化
--------------------------------
9、What do you think of burial objects?
答案:【计分规则】: Open question.
--------------------------------
10、财产面临的最基本和最主要的风险是()。
A.地震
B.洪水
C.爆炸
D.火灾
答案:D
--------------------------------
11、冯·诺依曼计算机的基本原理是()。
A、程序外接 B、逻辑连接 C、数据内置 D、程序存储
答案:D
--------------------------------
12、考虑下面的 ARMA(1,1)模型: 对 的最优一步预测是(i.e. 对时刻t 假设 t-1前包括t-1期的数据已知)其中 = 0.01; =0.12;
A、0.084
B、0.186
C、0.086
D、0.1
答案:0.186
--------------------------------
13、What’s your first imagination of primitive medicine?
答案:【计分规则】: Open question.
--------------------------------
14、保险费率厘定的公平性原则要求()。
A.保险费率与实际损失率一致
B.同一险种对所有被保险人费率相同
C.所有保险公司同一险种的费率相同
D.保险人收取的保险费应与其承担的保险责任对等
答案:D
--------------------------------
15、考虑有两个自变量X1 和 X2的回归模型,这两个自变量都是Y的影响因素。如果先使用X1 对Y做回归,估计得到的回归系数很小,但是同时使用X1 ,X2 做回归,发现X1 前面的回归系数变大了很多。这意味的前面的一元线性回归存在
A、异方差
B、完全共线性
C、虚拟变量陷阱
D、遗漏变量偏差
答案:遗漏变量偏差
--------------------------------