高级会计师考试试卷在题目命制上坚持双开原则,即开卷考试、开放命题。开卷考试好理解,考试形式上允许考生各种想带的纸质资料入场,你可以带一本,也可以带几十本。“开放命题,主要是指命题形式的开放,还有命题内容的开放,也就是说绝不拘泥于教材本身。例如:2021年的高级会计师考题,很多题的答案在教材中都不能找到。
2022年高级会计职称考试倒计时1天!如何在考场上于有限的时间内,更有效地利用教材和各种学习资料呢?换言之,如何尽快地找到考题的准确答案呢?是全体考生共同的一个话题。1、准考证(一定要多准备几份);
2、身份证
3、各地区防疫承诺书,打印并签署健康承诺书或相关协议:
4、核酸证明(最好是24小时内的)、各省市健康码、大数据行程码、医用口罩(多准备几个)。
5、考试必备资料(一定是装订成册的哦~)。
郑重提示:请高级考生务必把这份答题技巧读3遍,真的能再抢分!
把这份答题技巧读3遍,再抢10分!
目录是一本书的纲,是内容的高度浓缩,是内容中精华的精华,最简洁也最醒目。在考试中,一些考题的答案能通过翻阅目录就能快速找到相关位置。选择题审题方法:“三看三思”。
题干要三看:
一看要求、问题,界定答题范围。
二看否定、肯定,确定答题方向。
三看关键词语,自己掌握的知识和熟练程度。
被选项要三思:
1、认真思考认清该题考得是那一个考点;
2、回答的答案是否符合题干要求;
2、是否与题干有必然的逻辑联系。
这个时候,你就必须把高级会计师考场必带三大资料带进考场了!!第一必带:教材,一切回归考题出自教材,这必须带!!第二必带:高级会计师教材页码对照表的目的就是:503页的官方教材太厚了,页码对照表可以迅速帮你找到教材中答案的位置,对应分析,快速答题!第三必带:高会公式,虽然高级会计师的计算题都比较少且比较简单,但是题虽简单,不会公式,一切都白搭!
通常要求在指定位置答题,否则按照无效答题处理。计算出现小数时,保留两位小数。有些指标为百分数,此时注意必须保留小数点以后四位数。这样换算成百分数后正好是保留了2位小数,符合答案要求。考试内容包括会计实务、财务管理、内部控制的相关知识。根据历年来看题型全部为主观案例分析题。题量一般为9道题(含选做题),题量以及分值大致为会计实务占40%左右,财务管理占45%左右,内部控制占15%左右。根据题型设计,大家备考时一定要注意分析题型的答题方式,注意答题的语言表达。
高级会计师考试时间为210分钟,每年的试卷安排9道试题,其中第8题和第9题为选做题,“9选8”后,平均每道题的做题时间为26分钟左右。做题时要特别注意不要在一道题上花费过多的时间,尤其是不要将“做题”变成“写论文”,长篇大论。建议采用跳跃阅读法。案例题阅读量大,完整阅读一遍后,可能与不看差别不大,因此,建议考生第一遍阅读时先看题干部分,大致浏览资料,然后看要求,看完要求再去查阅具体的资料,并回答相关的问题。要求中的“计算”二字。一般来说,凡要求计算的,可不列出计算过程;计算结果出现两位以上小数的,均四舍五入保留小数点后两位小数,百分比只保留百分号前两位小数。凡要求分析、说明理由的,必须有相应的文字阐述。具体结合题目要求进行作答
高会题的一般模式是:判断正误、说明理由或正确的会计处理,有时还会要求指出不当之处。答题时,答案要分为三部分,按照每年提供的参考答案的模式答题。例如:(2017年真题)甲公司是一家在境内外同时上市的企业,自2018年1月1日起执行财政部于2017年发布的新修订的《企业会计准则22号——金融工具确认和计量》等金融工具系列会计准则(简称“新准则”)。为确保新准则的有效执行,该公司于2017年11月组织会计人员进行了新准则集中培训。培训结束时,会计人员对自2018年开始可能发生的与金融工具业务相关的会计处理进行讨论交流。部分人员发言要点摘录如下:
会计人员B:公司持有的除对被投资单位实施控制,重大影响的权益性投资以及对合营企业的权益性投资以外的权益工具投资,均应按公允价值计量并将其公允价值变动计入当期损益。
假定不考虑其他因素。
【要求】:判断会计人员B的说法是否存在不当之处,如存在不当之处,指出不当之处并说明理由。
【答案解析】
(2)存在不当之处。
“均应按公允价值计量并将其公允价值变动计入当期损益”的说法不当。
理由:企业可以将非交易性权益工具投资直接指定为以公允价值计量且其变动计入其他综合收益的金融资产。
评分说明:如果考生答出“均计入以公允价值计量且其变动计入其他综合收益的全融资产”,不得分。(1)做题第一步,浏览题目第一段,了解案例所在章节。
(2)做题第二步,阅读题目要求。
(3)做题第三步,根据要求,对应阅读材料。化整为零,解决问题。2、解答时,应简明扼要地表达清楚自己的观点,关键词一定要突出。
如,金融工具后续计量,是摊余成本计量还是公允价值计量要准确无误。①:......简要说明理由---对于这种题只需答出依据的相关知识点,不必写出相关的法律、法规依据②.....指出正确的会计处理---对于不正确处理,说明正确的是什么即可③:......结合资料,指出问题、原则、方法---这类问题主要是企业内部控制案例,一定要结合案例阐述,而不是将教材相关内容不加区分全部写出。④:......计算分析题---这类问题主要体现在财务管理方面,不仅要求进行计算,还要求根据计算结果作出分析或决策⑤:......指出不当之处---一定要将题干中所有的不当之处都找出来,然后,根据题目要求,说明理由或说明正确的会计处理。高级会计师考场必带三大资料
第一必带:教材,一切回归考题出自教材,这必须带!!第二必带:高级会计师教材页码对照表的目的就是:503页的官方教材太厚了,而页码对照比只有几页,迅速帮你找到教材中答案的位置,对应分析,快速答题!第三必带:公式,虽然高级会计师的计算题都比较少且比较简单,但是题虽简单,不会公式,一切都白搭!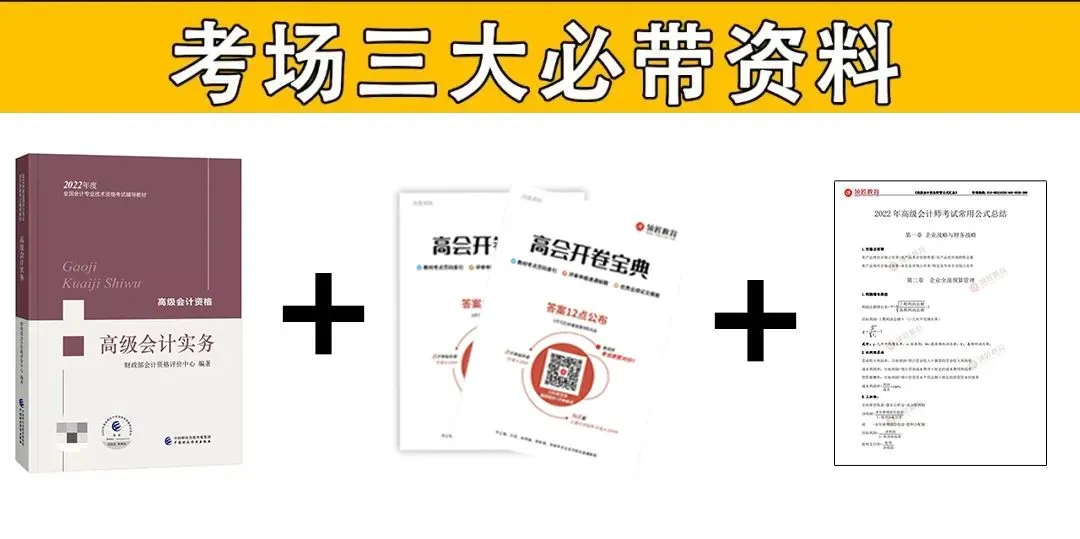
2022年8月7号早上6:30左右我们领匠教育会到达全国各个考点门口。
为各位考生送上免费的纸质版【高级会计师教材对照表】,送全国考生进考场,为考试加分。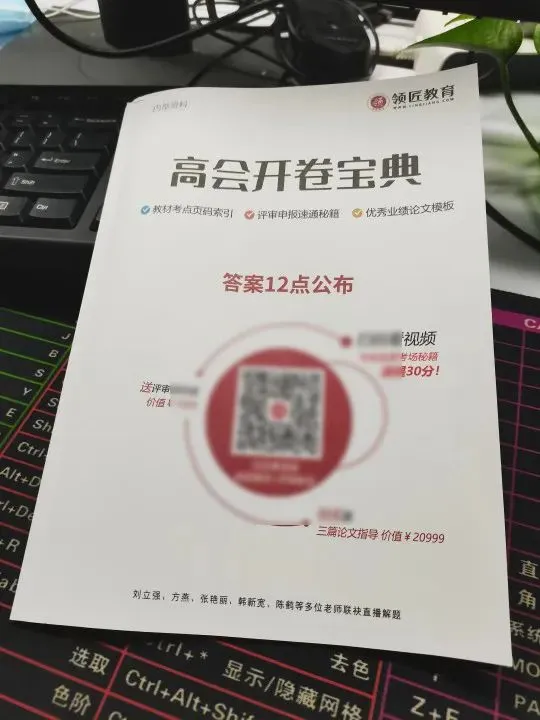
一、高级会计师必带小册子分为三部分:
完全满足考试+评审
(1)第一部分:高级会计师考试教材页码对照表
(2)第二部分:业绩经典范文
(3)第三部分:论文经典范文
(1)考中快速答题:超薄高级会计师教材页码对照表,节约翻书时间,第一时间找到答案相关知识点。整体结构清晰,极简浓缩。
(2)考前突击:考前视频解析,直戳核心,抓本质!
(3)考后直播答疑:中午12点开始陆续公布考试真题答案,第一时间获取真的答案!
(4)评审业绩、论文:五篇评审业绩范文、五篇论文范文,横扫评审难题!
①、领取时间:8月7号早上6:30左右。
②、领取地点:各个考场门口。(每个考场均有同志进行发送小册)
③、以防错漏:各位同志可留言告诉我你们的考试地区,现场为你加油打气嗷~