收录于话题
#投资
今天看段永平的采访,段总意味深长的说“学投资的方法最好就是,看且只看巴菲特讲的东西,看上十年”,这一句可谓把我震惊,引起了强烈的共鸣。
掩卷沉思,不由得想起当年那些“运气”与“改变”。2008年我由于一直没有想通技术分析的逻辑,主动放弃的技术分析,主动寻找“价值投资”,追根溯源,找到了巴菲特,以及巴菲特的老师格雷厄姆。那时,我心想,我就师从祖师爷格雷厄姆了,但是问题也是出这儿。由于时代的差异,照猫画虎,学又学不像,导致我走了十年弯路。
格雷厄姆是价值投资的祖师爷,其著作《证券分析》《聪明的投资者》被投资界视为圭臬。当时国内找不到成书,网上下载打印来看,找到成书后,毫不犹豫买入。果然不负期望,书上介绍了简单直接,既有逻辑又有统计学的赚钱方法。
(一)逻辑是:当一个企业的净运营资产低至三分之二时,买入。如果买入下跌,继续买入,直到进入董事会,甚至控股,然后推动公司分红,回购,或者变卖资产,由于是运营资产,把固定资产类,生产流水线设备都算为废铁不计入,也就是企业清算价值高于市值很多时,就是安全的。而如果市场不答应长时间保持这种低估状态,为避免公司落入外界投资人之手,就会股价上涨。这种情况下,格雷厄姆要求1年内,上涨50%即卖出。在这个逻辑下,几乎不会亏钱。而且格雷厄姆及其学生,都以此赚了很多钱。
(二)统计概率:历史上,与格雷厄姆有关的投资者,很多小人物最终成为亿万富翁。施洛斯,1955年占用一个类似衣帽间的地方,摆下办公桌,在此运行了18年,1973年儿子又加入其中,他们号称“最忠实的格雷厄姆的传入”,用上述办法运作至2002年清盘。10万美元起步,2002年基金1.3亿,这是年年大比例分红,刻意控制规模的结果。巴菲特专门有一篇演讲《格雷厄姆和多德部落的超级投资者》,可以拿来看看,这里不引用了,虽然长但非常经典,说明了在市场上,价值投资真只是占用了很小的比例,最后,赢家却占了很大比例,这肯定不是运气。概率上遵循格雷厄姆的价值投资大概率会成功。
好了,逻辑和概率的都讲的通。就等着发财了。然而多年的摸索,发现现实并不是这样演。第一,由于股市里就算买到公司,其流动资产很少靠谱能及时清算。就算是巴菲特,他也曾经常把公司砸在手里,不断的通过法律手段清算财产,辞退员工,导致怨声载道,让巴菲特也萌生退意;施洛斯更是宁可亏本卖出,也不愿意深涉清算公司的泥潭。第二,当时的赚钱秘籍产生于美国上世纪大萧条后,极度保守,现在很难找到一模一样的情况。只有放松部分指标,在绝对国家信用背书的安全条件下比如放松负债率指标,而负债率指标在市场行情好的时候,是暴利,是超额利润的利器,所以负债率往往成为最先“辩证思考”不遵守的指标。
在认知进化过程中,我的“运气”和“转变”。
我的“运气”:2009年后,银行股逐步由2倍以上的市净率,逐步跌至1倍市净率以下,当时想,银行除去净值少的可怜的设备,净资产都是钱构成的吧。所以跌到1倍以下就开始了,跌到三分之二0.65的市盈率,就兴奋的买入(大约2013年吧,从酒类仓位,分了一部分去银行)。最后,虽然在银行股上赚了钱,但越想越觉得自己不懂,究竟多少逾期账款?如果按90天逾期,循环贷的算不算逾期?坏账可以用一个定义来界定吗?坏账究竟有多少?拨备究竟多少才合适?拨备多了长年保持高拨备,利润还要不要?万一哪天还是亏到某暴雷行业比如光伏养殖新能源房地产、亏到某个骗局也不是没有可能、砸在一个糟糕的行长也不是没有可能,再多拨备也枉然啊;拨备少了利润虽然看起来多,但是哪天来个利润大变脸,自己根本跑不掉啊.....这还只是财务报表类的疑问。业务发展类更是禁不起推敲,会受到腾讯支付宝高效率的工作方式的挑战吗?至少在个人小微贷款业务,信用卡业务会吧?同行业的同质化竞争会越来越大吗?他们的差异化会怎么样?哪些银行的竞争力会越来越强?银行整体社会价值会越来越大吗?其员工积极性创造力会越来越强吗?这些统统没有想通,最终还赚了钱(因为赶上了大牛市),惭愧啊不安啊......所以在银行股上赚钱全靠运气,因为自己很多都没有想通。这是“运气”。
我的转变:最终2015--2016左右,我终于有点想通了一些事情,也为了让心理更加有安全感,将我的银行仓位最终转移回到茅台等白酒公司(之前绝大多数仓位也在酒类,分了一部分去银行,转转悠悠又回来)。因为他们的财报和生意业务模式,我都能很好的回答疑虑,让我更加安心的持股。就此一换,躲过了银行史诗般的下跌,现在银行0.4市净率的一大把。包括现在,保险股一样的在散发着低价的诱惑。在2020年4月22日中国股市“活见久”的下跌中。我写了“思考题”。(《2020年4月小结》作为附件,明日发出吧。),再次提醒自己不要接受低价的诱惑,哪怕是危机中的超低价。
2020年4月,股市暴跌,本着“不要浪费一场危机”的原则,筹集的资金最终再次买入更贵的茅台和洋河,而没有理会更低价(PE,PB更低)的中国太平。茅台在1100左右,洋河在70左右(但高额分红下来,只能算60+的成本),今天2022年7月17日,洋河172.5,涨幅146%;茅台1949,涨幅77%;如此高的涨幅,还没有计入连续3年的分红;当然顺便也看了眼,中国太平,8.18元(3+倍PE)。真是下跌到地板价之后还有地下室啊。这个价格是什么概念?曾经股神巴菲特,祖师爷格雷厄姆,还有保险股大神戴维斯哄抢盖可保险,就是在5倍市盈率。如果仅看市盈率,今天的中国太平已经在3倍多市盈率了,找谁说理去?
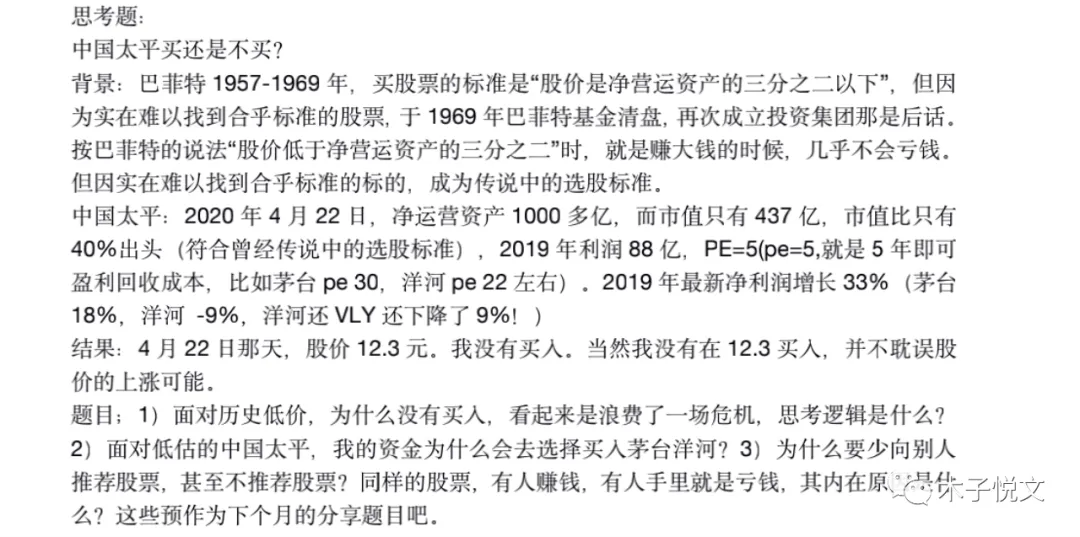
(这是2020年4月22日之后几天,当时的记录)
思想过程:2009年到2016年属于模糊期,2016-2019属于观察期。十年时间,终于理解了:买公司其实是买的“未来现金流”。未来就是其生命周期,估值价格当然要折现为今天。更应该的是去思考企业未来的赚钱能力,必然赚钱的生意逻辑(护城河——其独特的优势等),再稍微用点数学算一算大致的赚钱的绝对数额,不要买的太贵就行。
要用祖师爷追寻本质的精神,寻求自己现实中的赚钱方法,而不是拘泥于祖师爷的公式。格雷厄姆逝世于1976年9月21日,去世前一天,一家杂志刊登了格雷厄姆的访谈,格雷厄姆为普通人准备了一套公式般的操作流程,并说:“这是一种以最少工作量从普通股取得满意回报的安全方法。这种方法真好,简直让人难以置信。但我可以用60年的经验保证,它绝对经得起我的任何检验”,按他的预计,该方法可以获得长期15%及以上的收益率。
其具体方案,我就不再本篇引用了。只想说纪念祖师爷提出的大方向,其价值投资的精神,闪烁着追求本质追求真理追求最底层逻辑的思想光辉。但是否遵循其“神奇的赚钱公式”就是仁者见仁智者见智。在现时代现实的情况下,自己能不能学像公式,也是重大问题。当然,我们可以在此思想的光辉下,指引下,找到适合自己,适合现实的路子。而多年下来,才体会到巴菲特之路,可以说是在这个时代里最具有操作性,最安心,最直击本质的思维方式。
今天看到段永平的访谈,可以说他用了夸张直接到不敢让人相信的语言来阐述,就是希望引起读者重视,只怨我没有早看到啊......当然也许早看到,也会放任而过,只会认为太绝对了,没有自己十年亲自走过的弯路,多年一脸困惑的思考,也不会有这么强烈的共鸣吧。
巴菲特之路,给我们什么启发?我们跟着这些闪闪发光的大神,学到了什么?记录其实践及其结果,是本号的主要内容。只是下注太大,是自己的身家财产,加上多年的光阴(机会成本),大家务必各自珍重,独立思考。